22.10.26 – Gastbeitrag
Wer seine Rechnungsprozesse jetzt prüft, vermeidet Ärger und Kosten
E-Rechnungen zu empfangen, ist längst Pflicht – die notwendigen Schritte zum demnächst vorgeschriebenen digitalen Rechnungsversand erläutert Thomas Philipp Reiter als Head of D/A/CH bei Billit.
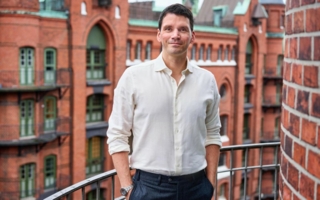
Thomas Philipp Reiter, Head of D/A/CH bei Billit. © Billit.de
Schon ab dem 1. Januar 2027 greift die nächste Stufe der E-Rechnungspflicht: Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz müssen für inländische B2B-Geschäfte grundsätzlich E-Rechnungen ausstellen. Wer gewerbliche Kunden beliefert, sollte jetzt Warenwirtschaft, Kassensystem und Buchhaltung prüfen. Doch auch Händler mit überwiegend Privatkunden sollten die Umstellung nicht aufschieben.
Empfangen müssen sie E-Rechnungen bereits seit dem 1. Januar 2025. Spüren werden das viele Betriebe aber erst zum Jahreswechsel, denn dann stellen immer mehr Zulieferer um. Auch Händler, die überwiegend an Privatkunden verkaufen, sind also nicht automatisch raus.
Übergangsfristen laufen aus
Für kleinere Betriebe gelten für den Versand von E-Rechnungen aber noch weitere Übergangsfristen: Bis Ende 2027 dürfen sie weiterhin sonstige Rechnungen ausstellen. Ab 2028 gilt die Pflicht dann grundsätzlich für alle inländischen B2B-Geschäfte, also auch für den kleinsten Elektrohandel. Ausgenommen sind unter anderem Kleinbetragsrechnungen bis 250 Euro brutto. Und auch Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen, sehr wohl aber empfangen können.
Wer denkt, eine einfache Pdf-Rechnung genüge, irrt. Verlangt werden strukturierte, maschinenlesbare Daten nach der europäischen Norm EN 16931, etwa als XRechnung oder ZUGFeRD. Für den Empfang genügt zwar ein E-Mail-Postfach, der Knackpunkt ist aber die Ablage: E-Rechnungen sind acht Jahre aufzubewahren, der strukturierte Datenteil muss dabei unverändert bleiben.
Den gesamten Ablauf durchspielen
Neue Prozesse bedeuten: neues Fehlerpotenzial. Spielen Sie den Rechnungsprozess deshalb vor der Umstellung mit Testfällen durch, von der Erstellung bis zur Archivierung. Für den Empfang hilft ein Testbeleg des Lieferanten. Außerdem muss geprüft werden, ob gewerbliche Kunden korrekt hinterlegt sind. Kann die Software E-Rechnungen erstellen, prüfen und versenden? Funktioniert die Übergabe an die Buchhaltung? Lassen sich Retouren, Gutschriften und Korrekturen abbilden?
Wer dabei auf einen Software-Flickenteppich stößt, sollte umdenken. Digitale Rechnungs- und Buchhaltungslösungen wie Billit helfen, Abläufe zu vereinfachen, zu bündeln und zu automatisieren.
Fehler können teuer werden
Die Pflichten einfach verstreichen zu lassen, kommt Unternehmer teuer zu stehen. Fehlt eine ordnungsgemäße Rechnung, kann das den Vorsteuerabzug des Geschäftskunden gefährden; mit Rückfragen, Korrekturen und verzögerten Zahlungen als Folge. Wer vorsätzlich oder leichtfertig verstößt, riskiert womöglich in Zukunft ein Bußgeld von bis zu 5.000 Euro.
Die gute Nachricht: Wer seine Rechnungsprozesse jetzt prüft, vermeidet nicht nur Ärger zum Pflichtstart. Strukturierte Daten lassen sich automatisch übernehmen, das spart Handarbeit und beschleunigt den Alltag. Aus der Pflicht wird so ein echter Effizienzgewinn.
Über den Autor
Thomas Philipp Reiter ist Digitalisierungsexperte mit dem Fokus auf digitale Geschäfts- und Rechnungsprozesse. Er begleitet Gründer, Start-ups sowie kleine und mittelständische Unternehmen wie auch Verbände und Institutionen dabei, die E-Rechnung nicht nur als gesetzliche Pflicht, sondern als Katalysator für ihre digitale Transformation zu nutzen. Dabei übersetzt er technische und regulatorische Anforderungen in praxistaugliche Lösungen, die Abläufe vereinfachen, automatisieren und zukunftsfähig machen.
Als Head of D/A/CH verantwortet er zudem den deutschsprachigen Markt des E-Rechnungs- und Buchhaltungstools Billit.